动力电池,正在从新能源汽车的“幕后零部件”,被推到决定订单、品牌信任乃至利润结构的最前台。2026年下半年以来,小米汽车、理想汽车、零跑汽车等车企密集加码电池布局:或以真金白银入股电池厂商,或合资建厂锁定产能,或深度参与电芯研发与产线品控,再叠加“电池不自燃终身保障”“碰撞不起火终身保障”等长期承诺,将动力电池从成本项改造成营销卖点。这场围绕电池展开的竞争,已经不是简单比拼“谁家电池供应商更大牌”,而是比拼谁能把整车需求、技术定义、制造管控、售后责任与用户信任,更完整地压进一块电池里。欣旺达动力公告显示,小米通过全资子公司瀚星创业投资有限公司出资17亿元,增资后持有欣旺达动力5.34%股份,成为其第三大股东;理想汽车此前也已入股,增资后持股8.32%,位居第二大股东。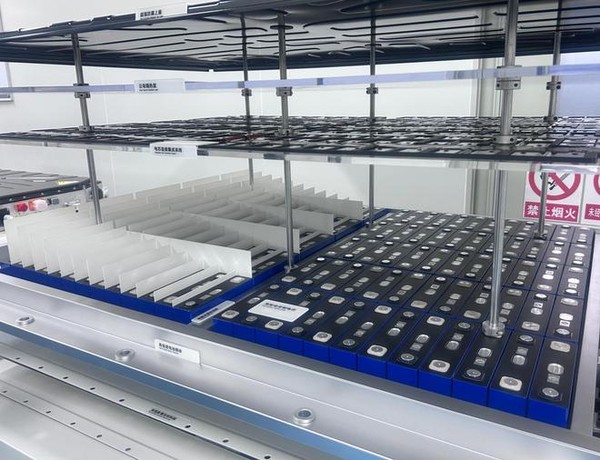
从“买电池”到“定义电池”
过去,多数整车厂与电池供应商之间,本质上仍是采购关系:车企提出续航、能量密度、安全、成本等需求,电池厂提供相对标准化的电芯或电池包。如今,小米、理想、零跑正在尝试打破这种边界,把电池研发从供应链末端前移至整车开发起点。
小米龙甲电池采取“整车厂主导定义、电池厂专注制造”的分工模式。小米负责整车需求、系统定义、电池包设计、BMS策略及全流程质量管控;欣旺达动力与中创新航则分别承担磷酸铁锂和三元锂两条技术路线的电芯制造,并建设专属产线。换言之,小米并非简单“自建电池工厂”,而是以整车视角反向定义电池标准,再借助成熟电池企业的制造能力实现规模化落地。
理想汽车的“连山”电动技术体系,同样强调自主定义化学体系与电芯结构,制造环节交由电池厂商落地;零跑则深度参与电芯研发,并推出L148、L208、L300三款标准化电芯。这种路径的共同点在于:车企不再只当“甲方”,而是把电池当作整车安全、续航、成本与体验的核心变量,提前介入技术路线、材料体系、结构设计、生产参数与质量验证。
这背后,是动力电池在整车成本结构中的特殊地位。动力电池通常占新能源汽车整车成本的30%至40%,是单一成本占比最高的零部件,直接决定车型定价空间、毛利率和长期盈利能力。对车企而言,谁能更早锁定稳定、可控、可定制的电池供给,谁就更有机会在价格战、技术战和品牌信任战中占据主动。
专属产线:把争议变成卖点
在欣旺达动力南昌基地,小米龙甲电池的产线被描述为“满产状态”,每月能提供“大几千”的产能。更重要的是,欣旺达动力明确表示,这是与小米共建的专属产线,不会向其他车企供货。这句话背后,是车企对供应安全、技术保密、产能优先级和品质一致性的多重诉求。
小米的“影子工厂”机制,是这一轮深度绑定的具象化体现。小米SIE团队并非只在实验室里做测试,而是驻场对接欣旺达的工艺、设备、质量与生产运营体系:工艺工程师跟踪制造参数与一致性,设备工程师关注产线稳定性,质量人员处理过程质量及不合格品管理,生产运营人员则保障人员技能、现场问题响应和长期产能供给。
据时代周报报道,每一台龙甲电池包出厂前,需完成电性能、安全、绝缘、功能逻辑等400余项下线终检。电池生产过程中还会产生超过1万项数据,并在出厂后全量存档15年;车辆交付后,安全相关信号仍会持续监测,异常数据可回溯至生产记录。这种“整车厂把质量管理体系搬进电池工厂”的做法,正在把过去消费者对二线电池供应商的疑虑,转化为车企可展示、可承诺、可追溯的品控能力。
对消费者而言,电池不再只是参数表上的“磷酸铁锂”或“三元锂”,而是一套被整车厂深度介入、可长期追溯、且有终身保障兜底的安全体系。小米龙甲电池与理想连山电池相继承诺“电池不自燃终身保障”和“碰撞不起火终身保障”,零跑也对高压动力电池及低压蓄电池提供双终身质保。这类承诺的真正价值,未必只是售后条款,而是把电池安全从模糊的技术宣传,变成可感知、可追责、可长期兑现的品牌资产。
市场反馈:电池正在拉动订单
定制电池能否转化为销量,市场已开始给出初步答案。11月9日,小米集团董事长兼CEO雷军在微博表示,全国乘用车10月零售销量榜中,小米澎程N70拿下增程车销量第一,小米澎程N90拿下不限能源类型的大型SUV销量第一;澎程系列的表现,推动小米汽车10月整体交付再度站上5万辆关口。
理想汽车方面,自研连山5C电池已全面装车,搭载该电池的全新理想i6也已上市。一份一线调研数据显示,全新理想i6上市后,全国83%的门店订单出现明显上涨,门店给出的稳态月销预期均值超过2万辆;理想汽车第二产品线总裁李昕旸透露,按目前生产计划,理想i6在11月的产能计划达到2万辆,12月还将进一步提升。
这些数据当然不能完全归因于电池本身,车型定位、价格、智能座舱、渠道能力、品牌势能都会影响订单。但当“定制电池”“终身保障”“专属产线”“全流程品控”成为传播关键词,电池已经不再只是隐藏在底盘下的技术模块,而成为影响用户购买决策的显性卖点。汽车行业资深分析师梅松林博士认为,自研电池目前仍处初期阶段,随着更多车企加入,自研电池会从差异化卖点逐渐成为行业标配。
车企与电池厂的双向选择
小米、理想相继入股欣旺达动力,并不是偶然的资本操作,而是整车厂与二线电池厂商之间一次典型的双向选择。对车企来说,入股意味着更稳定的产能配套、更深的研发协同和更强的话语权;对电池厂商来说,车企的确定性订单与资本投入,则是摊薄研发、产线及扩产成本的关键。
欣旺达动力本轮增资后,前三大股东分别为欣旺达惠州新能源有限公司、北京理想汽车有限公司和瀚星创业投资有限公司,持股比例分别为22.78%、8.32%和5.34%。这一股东结构,使欣旺达动力不再只是面向市场的电池供应商,而更像一个由头部新能源车企共同参与、共同定义、共同承担风险的产业平台。
梅松林指出,动力电池供应商正呈现两极分化:第一梯队市场份额不断扩大,第二梯队厂商份额分散、呈长尾分布;动力电池又是典型的规模效应产业,只有订单规模起来,才能实现更好的盈利水平。二线电池厂商需要稳定客户需求,才能摊薄研发和产线投入。在这一逻辑下,小米与理想入股欣旺达,可能只是车企与第二梯队电池厂商深度结盟的第一波,未来或有更多车企以股权、合资、专属产线等方式,与电池供应商形成真正的战略伙伴关系。
零跑则选择了另一条路径:与中创新航合资建厂,以产能绑定换取供应稳定。与入股相比,合资建厂更强调制造协同和产能落地;与股权绑定相比,其控制权、利益分配和风险承担方式也有所不同。但无论采用哪种模式,核心目标是一致的:让电池供应不再完全受制于少数头部供应商,同时让车企在技术路线、成本结构和产品节奏上获得更大主动权。
重资产豪赌:红利与风险并存
不过,“定制电池+终身保障”并非零成本营销方案。专属产线意味着重资产投入,终身质保意味着长期责任,深度绑定则意味着车企必须共同承担产能预判失误、技术路线切换、市场需求波动带来的经营风险。
如果车型销量不及预期,专属产线可能面临产能利用率不足的问题;如果电池技术快速迭代,前期重金投入的产线和化学体系,也可能面临被下一代技术替代的压力;如果终身保障承诺的触发条件、责任边界、维修成本和理赔机制不够清晰,长期售后成本同样可能侵蚀利润。对尚处于放量期的新造车品牌而言,这尤其考验资金储备、供应链管理能力和产品迭代节奏。
更深层的挑战在于,车企深度介入电池制造,并不等于自动获得电池技术领先地位。电池是材料、工艺、设备、数据、安全验证和大规模制造能力的系统工程;车企可以定义需求、主导品控、参与研发,但仍需依赖电池企业在电芯工艺、材料体系和量产经验上的长期积累。真正决定成败的,不是“谁入股了谁”,而是双方能否把整车需求、制造能力、质量体系与用户责任,稳定地转化为可复制、可放量的产品力。
从“买电池”到“管电池”,再到“绑电池”,中国新能源汽车产业正在进入一个更精细、更重资产、也更考验长期主义的竞争阶段。当动力电池成为车企差异化竞争的新战场,真正的胜负手,或许不在于谁喊出更响亮的终身保障口号,而在于谁能把安全、成本、供应、技术与用户信任,同时装进同一块电池里。
 青天武帝全本 作者:龙城老仙
 顶级摄影大师Sy伦的灵魂级私拍 每一帧都是会呼吸的艺术美3
 Noah (노아) MIB Secret Santa 写真:圣诞换礼超性感,私密惊艳大尺度高颜值美翻全网
 呆猫猫m B站丝足御姐女神!反差汉服古风coser舰长福利高清私密写真
 镜中回眸 一眼定格Ggyong-ee的胴体精致明艳
 百万善款变 1 元闹剧:万粉网红 P 图诈捐被禁言,广西红十字会辟谣